Membaca Laporan Keuangan secara Bertahap
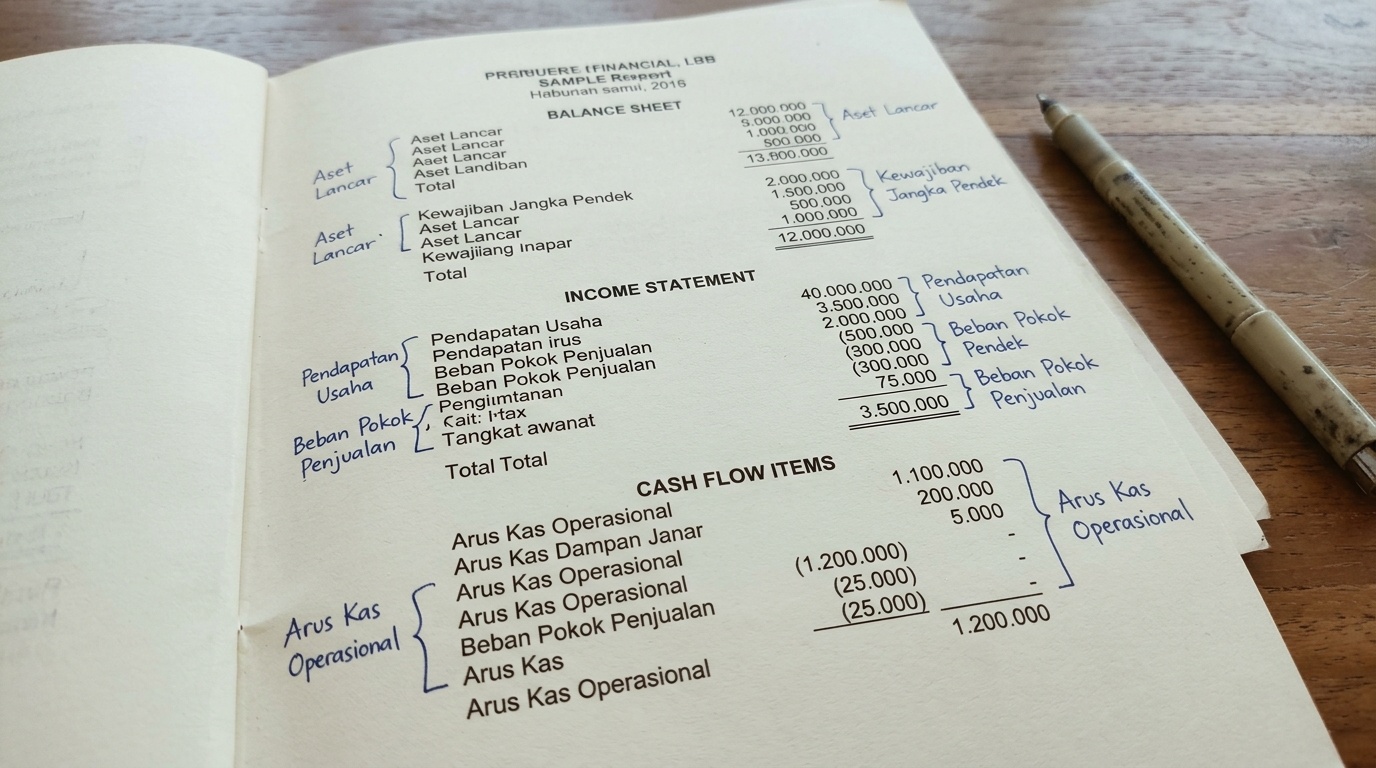
Ringkasan kasus: dokumen tebal yang membuat menyerah
Laporan keuangan sering terlihat menakutkan karena tebal dan penuh angka. Tidak heran banyak pembelajar menyerah di halaman pertama. Padahal kegiatan membaca laporan keuangan menjadi jauh lebih ringan bila dilakukan bertahap, bukan sekaligus. Alih-alih memahami semuanya dalam satu kali duduk, Anda dapat mengambil satu bagian setiap sesi belajar dan membiarkannya mengendap.
Seorang pembaca yang baru memulai biasanya merasa lebih percaya diri ketika tahu bahwa laporan keuangan terdiri dari beberapa bagian utama yang masing-masing menjawab pertanyaan berbeda. Dengan begitu, ia bisa fokus pada satu pertanyaan dalam satu waktu.
Konsep kunci: tiga bagian utama dan satu pelengkap
Untuk pemula, cukup mengenal tiga bagian utama terlebih dahulu, lalu satu pelengkap yang tidak boleh dilupakan.
Neraca
Neraca menggambarkan posisi keuangan pada satu titik waktu. Ia memuat aset, yaitu apa yang dimiliki perusahaan; liabilitas, yaitu apa yang menjadi kewajibannya; dan ekuitas, yaitu selisih keduanya. Membaca neraca membantu Anda memahami seberapa besar perusahaan dan bagaimana ia membiayai dirinya.
Laporan laba rugi
Bagian ini menjelaskan kinerja selama satu periode: berapa pendapatan, berapa beban, dan berapa hasil akhirnya. Membaca laba rugi mengajarkan Anda mengaitkan model usaha yang sudah dipahami dari profil emiten dengan angka yang sebenarnya.
Laporan arus kas
Arus kas menelusuri pergerakan kas masuk dan keluar dari aktivitas operasi, investasi, dan pendanaan. Bagian ini penting karena laba di atas kertas tidak selalu sama dengan kas yang benar-benar diterima. Saat membaca laporan keuangan, arus kas memberi sudut pandang yang lebih membumi.
Catatan atas laporan keuangan
Pelengkap yang sering diabaikan adalah catatan atas laporan keuangan. Di sinilah penjelasan rinci berada, termasuk kebijakan akuntansi dan rincian pos tertentu. Tanpa membaca catatan ini, angka di tabel bisa salah dimengerti.
Situasi sebaliknya: terpaku pada satu angka
Kesalahan yang umum adalah menilai perusahaan hanya dari satu angka, misalnya laba bersih, tanpa melihat bagian lain. Laba yang besar bisa saja ditopang oleh pos yang tidak berulang, sementara arus kas operasinya justru lemah. Jika Anda berhenti pada satu angka, gambaran Anda menjadi rapuh.
Situasi sebaliknya lain adalah membandingkan angka antarperiode tanpa memperhatikan perubahan kebijakan akuntansi yang dijelaskan di catatan. Perbandingan seperti itu bisa keliru karena dasar penghitungannya berbeda. Inilah alasan membaca laporan keuangan secara bertahap tetap harus menyertakan catatan, bukan hanya tabel utama.
Mengaitkan ketiga bagian menjadi satu cerita
Kekuatan sebenarnya muncul ketika Anda berhenti membaca tiga bagian itu secara terpisah dan mulai mengaitkannya. Neraca menunjukkan posisi pada satu waktu, laba rugi menjelaskan apa yang terjadi selama periode, dan arus kas memperlihatkan ke mana kas bergerak. Ketiganya saling melengkapi, dan membaca laporan keuangan menjadi jauh lebih bermakna saat dilihat sebagai satu cerita yang utuh.
Sebagai latihan, coba telusuri bagaimana laba pada laporan laba rugi pada akhirnya memengaruhi ekuitas di neraca, dan bagaimana aktivitas operasi tergambar di arus kas. Ketika alur antarbagian ini mulai terasa logis, Anda akan lebih peka terhadap hal-hal yang tidak konsisten dan tahu kapan harus membuka catatan untuk mencari penjelasan.
Membaca dengan ritme yang sabar
Tidak perlu memahami seluruh dokumen dalam satu kali baca. Banyak pembelajar justru lebih efektif ketika menetapkan ritme: satu sesi untuk neraca, sesi lain untuk laba rugi, lalu sesi berikutnya untuk arus kas dan catatan. Ritme yang sabar membuat proses membaca laporan keuangan terasa ringan dan berkelanjutan, bukan beban yang membuat menyerah di tengah jalan.
Poin pembelajaran
Beberapa kebiasaan yang membuat proses ini lebih ringan dan akurat:
- Ambil satu bagian laporan keuangan per sesi belajar agar tidak kewalahan.
- Hubungkan laba rugi dengan model usaha yang sudah Anda pahami dari profil emiten.
- Periksa arus kas, jangan hanya percaya pada angka laba.
- Selalu baca catatan atas laporan keuangan sebelum menyimpulkan.
Setelah terbiasa membaca angka, kita perlu menempatkannya dalam konteks sektor. Itulah fokus catatan berikutnya.